Skip to content
Artwork for Invertir es Vivir
BusinessInvesting

Invertir es Vivir

Invertir es Vivir

Aprende a invertir en bolsa sin humo, sin ruido y sin promesas millonarias.

Cada martes envío un email con un consejo de bolsa. Martes que estás fuera consejo que te pierdes para siempre.

Recibe la estrategia con la que obtuve un +35% en 2024 al apuntarte aquí:
https://invertiresvivir.es

Play
  • 27 episodes
  • weekly
  • Avg 6 min
  • Spanish
Counted on this page — what you have heard stays on this device, so it is not something the list can be paged by.
  • Monday · 6 min

    MSCI World vs S&P500 vs Nasdaq100: diferencias, rentabilidad y riesgo de cada uno

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:01 – ¿En qué se diferencian? 00:31 – Qué es el MSCI World y cómo está distribuido 01:08 – Qué es el S&P 500 y por qué tiene tanto peso tecnológico 01:41 – Qué es el Nasdaq 100 y cuánto pesa la tecnología 02:01 – S&P 500 vs MSCI World: diferencias de rentabilidad 05:35 – ¿Cuál elegiría yo y por qué? 06:17 – En qué índices invierto yo actualmente 🎙️ RESUMEN DEL EPISODIO MSCI World, S&P 500 y Nasdaq 100 son tres de los índices más conocidos entre los inversores, pero no son lo mismo. En este episodio analizamos qué empresas y países incluye cada uno, cuánto peso tiene la tecnología y, sobre todo, qué diferencias existen entre ellos en términos de rentabilidad, riesgo y diversificación. En rentabilidad histórica, el Nasdaq 100 es el que más ha destacado, con una rentabilidad anualizada del 15% desde 1985, frente al 11% del S&P 500 y el 9% del MSCI World. Pero una mayor rentabilidad también implica asumir más concentración y riesgo: el Nasdaq 100 está mucho más expuesto a tecnología y Estados Unidos, y durante la burbuja puntocom llegó a caer un 80% desde máximos hasta mínimos ¿Y cuál elegiría yo? No necesariamente uno solo. Una opción sería combinar un 70% de MSCI World con un 30% de Nasdaq 100 para mantener cierta diversificación geográfica y sectorial mientras se da un peso importante a la tecnología. Si buscas más diversificación, el MSCI World puede ser suficiente; si quieres concentrarte más en Estados Unidos y tecnología, puedes combinar S&P 500 y Nasdaq 100.
  • September 21 · 6 min

    Si tuviera 100.000€ para invertir: mi cartera y el FOGAIN

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:01 – ¿Qué haría con 100.000 € para invertir? 00:36 – Invertir de golpe o poco a poco 01:47 – Cuándo tiene sentido invertir poco a poco 02:23 – El colchón de emergencias antes de invertir 03:03 – La cartera que utilizaría 05:00 – La protección de 100.000€ del FOGAIN 06:19 – Cómo aprender a soportar las caídas 🎙️ RESUMEN DEL EPISODIO ¿Qué haría si mañana aparecieran 100.000 € en mi cuenta y tuviera que invertirlos? En este episodio te cuento cómo tomaría esa decisión, empezando por la gran duda: ¿invertir todo de golpe o hacerlo poco a poco? Un estudio de Vanguard que analiza los mercados de Estados Unidos, Reino Unido y Australia entre 1926 y 2015 muestra que invertir todo de golpe obtuvo una mayor rentabilidad en aproximadamente el 67% de los casos. Pero también hay una diferencia importante entre lo que dicen los estudios y lo que somos capaces de soportar emocionalmente como inversores. Antes de invertir, lo primero sería crear un colchón de emergencias equivalente a varios meses de gastos. Después, la cartera dependería principalmente de dos factores: el horizonte temporal y la tolerancia al riesgo. Para un inversor con más de 10 años por delante y capaz de soportar caídas importantes, mi propuesta sería una cartera sencilla formada por un 70% de MSCI World y un 30% de Nasdaq 100. Por último, hablamos de un detalle especialmente importante para quienes tienen grandes cantidades de dinero invertidas: la protección del FOGAIN y qué ocurre si un bróker o una gestora quiebra o comete fraude. Y, aunque la inversión de golpe puede ser estadísticamente más rentable, si no tuviera experiencia y acabara de recibir esos 100.000 €, personalmente los invertiría de forma progresiva durante un año para acostumbrarme a las subidas y bajadas del mercado y evitar tomar decisiones impulsivas en una caída.

  • September 14 · 6 min

    Te quedan 10 años para jubilarte: cómo ajustaría mi cartera año a año

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:01 – ¿Cómo invertir si te quedan 10 años para jubilarte? 02:04 – La cartera que utilizaría 04:25 – Cómo cambiar la cartera cuando se acerca la jubilación 05:30 – La estrategia para reducir el riesgo 🎙️ RESUMEN DEL EPISODIO En este episodio analizamos cómo invertiría si me quedaran 10 años para jubilarme y por qué esta etapa requiere una estrategia diferente a la que utilizaría con 30 o 40 años. Aunque 10 años siguen siendo un plazo largo para invertir, una gran caída de la bolsa justo antes de la jubilación puede tener un impacto enorme sobre tu patrimonio. Te explico qué cambiaría en mi cartera, qué mantendría y cómo combinaría renta variable, oro y renta fija para intentar conseguir un equilibrio entre rentabilidad y seguridad. La propuesta inicial sería invertir un 80% en MSCI World, un 10% en oro y un 10% en renta fija, utilizando la renta variable como motor de crecimiento y los otros activos para reducir la volatilidad. También veremos qué ocurre si quieres asumir algo más de riesgo, por qué el Nasdaq 100 puede tener sentido para algunos inversores y cuál es la función del oro y de la renta fija dentro de una cartera pensada para llegar a la jubilación con tranquilidad.

  • September 7 · 6 min

    Cómo usar tu dinero para ser más feliz (según la ciencia)

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:00 – ¿Más dinero significa más felicidad? 00:38 – Estudio de Kahneman y Deaton 01:05 – ¿Por qué ganar poco dinero reduce la felicidad? 02:00 – Estudio de Killingsworth y los ingresos 02:38 – ¿Quién tenía razón sobre el dinero y la felicidad?04:30 – Cómo usar tu dinero para ser más feliz 05:09 – El dinero como herramienta, no como objetivo 🎙️ RESUMEN DEL EPISODIO En este episodio analizamos qué dice realmente la ciencia sobre la relación entre dinero y felicidad. Partimos del famoso estudio de Daniel Kahneman y Angus Deaton, que concluyó que la felicidad dejaba de aumentar a partir de cierto nivel de ingresos, y lo comparamos con la investigación posterior de Matthew Killingsworth, que encontró que el bienestar seguía aumentando a medida que aumentaban los ingresos. Después veremos cómo ambos investigadores decidieron unir sus esfuerzos para resolver esta aparente contradicción y llegaron a una conclusión mucho más interesante: para la mayoría de las personas, ganar más dinero sí puede aumentar su bienestar, pero existe un grupo de personas para las que el dinero no soluciona sus problemas emocionales. Por último, hablamos de cómo utilizar el dinero de una forma inteligente. No se trata de acumular patrimonio sin límite ni de gastar todo lo que ganas, sino de utilizar el dinero como una herramienta para comprar tiempo, vivir experiencias, reducir el estrés y disfrutar más de tu familia y tus amigos. La inversión puede ayudarte a hacer crecer tu patrimonio a largo plazo, pero el objetivo final no debería ser tener más dinero, sino utilizarlo para construir una vida que te haga más feliz.

  • August 31 · 7 min

    ¿Cuánto necesitas para vivir de tus dividendos? (y la alternativa más eficiente)

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:01 – ¿Cuánto necesitas para vivir de tus inversiones? 00:29 – ¿Qué son los dividendos? 01:31 – ¿Cuánto necesitas para generar 2.000€ al mes? 02:07 – Dividendos vs crecimiento de acciones 04:02 – Estrategia para vivir de tus inversiones 05:20 – ¿Cómo vivir de una cartera de 500.000€? 06:10 – ¿Por qué no recomiendo vivir de los dividendos? 🎙️ RESUMEN DEL EPISODIO En este episodio calculamos cuánto dinero necesitas tener invertido para poder vivir de tus inversiones y conseguir unos 2.000 € al mes sin depender de un sueldo. Verás cómo, con una rentabilidad por dividendos del 5%, necesitarías alrededor de 500.000 € invertidos para generar unos 25.000 € al año. Pero también analizamos por qué vivir exclusivamente de los dividendos puede no ser la estrategia más eficiente. Al centrarte en empresas que reparten dividendos elevados, puedes dejar fuera a muchas de las mejores empresas del mundo, además de tener que pagar impuestos cada vez que recibes esos dividendos. Por último, explico la estrategia que considero más eficiente: invertir en índices como el SP500, el MSCI World o el Nasdaq 100 mediante fondos de acumulación y, cuando llegue el momento, retirar una pequeña parte de la cartera cada año para cubrir tus gastos. Así puedes mantener tu dinero invertido, retrasar el pago de impuestos y seguir haciendo crecer tu patrimonio a largo plazo.

  • August 24 · 6 min

    Michael Burry: su apuesta de 1.100 millones contra la IA (Nvidia, Palantir y más)

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:13 – La gran apuesta de Michael Burry 00:56 – ¿Por qué cree que la IA se va a hundir? 03:27 – ¿Por qué no siempre acierta? 04:36 – Buffett, Goldman Sachs y los grandes inversores 05:27 – La estrategia a seguir a largo plazo 🎙️ RESUMEN DEL EPISODIO Michael Burry, el inversor que predijo la crisis financiera de 2008, ha realizado una de las apuestas más grandes de toda su carrera contra la inteligencia artificial. En este episodio analizamos exactamente en qué consiste su posición, por qué está apostando contra empresas como Nvidia y Palantir y cuáles son los argumentos que utiliza para defender que el sector tecnológico está sobrevalorado. También repasamos los riesgos que señalan organismos como el Banco de Pagos Internacionales sobre la enorme inversión en infraestructuras de IA y el posible exceso de gasto de las grandes tecnológicas. Pero no todo apunta en la misma dirección: veremos por qué otros gigantes como Berkshire Hathaway o Goldman Sachs siguen invirtiendo miles de millones en compañías relacionadas con la inteligencia artificial. Por último, comparto mi opinión sobre esta situación y explico por qué creo que un inversor particular no debería intentar copiar apuestas tan concentradas como la de Michael Burry, sino construir una cartera diversificada y mantener una estrategia de inversión a largo plazo.

  • August 17 · 7 min

    Warren Buffett: 6 reglas para invertir bien, aunque no sepas nada de bolsa

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:00 – Warren Buffett vs Wall Street 00:33 – Regla #1: Invierte solo en lo que entiendes 01:32 – Regla #2: Sé codicioso cuando otros tienen miedo 02:26 – Regla #3: El interés compuesto es tu mejor aliado 03:25 – Regla #4: No pierdas dinero 04:33 – Regla #5: Por qué Buffett recomienda fondos indexados 05:48 – Regla #6: Ignora el ruido diario del mercado 🎙️ RESUMEN DEL EPISODIO En este episodio analizamos las 6 reglas de inversión de Warren Buffett, considerado por muchos el mejor inversor de la historia. Descubrirás por qué insiste en invertir solo en aquello que entiendes, cómo aprovechar las caídas del mercado en lugar de temerlas y por qué el interés compuesto ha sido el verdadero motor de su enorme patrimonio. También repasamos una de las historias más conocidas de Buffett: la apuesta de medio millón de dólares en la que un simple fondo indexado al S&P 500 consiguió superar a varios gestores profesionales de Wall Street durante diez años. Un ejemplo que demuestra que, para la mayoría de inversores, una estrategia sencilla suele ofrecer mejores resultados que intentar batir al mercado. Por último, veremos por qué Buffett recomienda ignorar el ruido diario de los mercados, mantener una estrategia a largo plazo y evitar los errores que hacen perder dinero a la mayoría de inversores. Un episodio con lecciones prácticas que cualquier persona puede aplicar, incluso aunque esté empezando desde cero.

  • August 10 · 6 min

    Amortizar la hipoteca o invertir: la cuenta real con el MSCI World

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:00 – ¿Amortizar la hipoteca o invertir? 00:23 – Por qué casi todo el mundo amortiza su hipoteca 01:46 – Hipoteca vs MSCI World 02:14 – Ejemplo con 10.000 €: ¿qué opción gana? 03:35 – Cuándo SÍ merece la pena amortizar 04:46 – La regla que utilizaría para decidir 05:16 – ¿A partir de qué interés conviene invertir? 🎙️ RESUMEN DEL EPISODIO En este episodio analizamos una de las decisiones financieras más importantes para cualquier persona con hipoteca: ¿es mejor amortizar la hipoteca o invertir ese dinero? Descubrirás por qué la respuesta no siempre es la que recomienda tu banco y cómo calcular qué opción puede hacerte ganar más dinero a largo plazo. Comparamos el coste de una hipoteca con la rentabilidad histórica del MSCI World mediante un ejemplo práctico con 10.000 €, para entender el verdadero coste de oportunidad que supone amortizar antes de invertir. También veremos en qué situaciones sí tiene sentido amortizar la hipoteca, como cuando no dispones de un colchón de emergencia, pagas un tipo de interés elevado o simplemente no tener deudas te permite dormir más tranquilo. Por último, comparto la regla que utilizo personalmente para tomar esta decisión, explico qué hago con mi propia hipoteca y por qué, en determinados casos, invertir puede ser una estrategia mucho más rentable que reducir deuda.

  • August 3 · 7 min

    La burbuja de la IA: ¿deberías vender tus acciones tecnológicas?

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:00 – ¿Estamos ante una burbuja de la IA? 02:30 – ¿Por qué esta vez es diferente? 04:20 – ¿Qué ocurrió en la burbuja del año 2000? 05:53 – ¿Qué deberías hacer ahora con tu cartera? 06:23 – Cómo reducir el riesgo 🎙️ RESUMEN DEL EPISODIO En este episodio analizamos una de las preguntas que más se hacen los inversores en estos momentos: ¿estamos viviendo una nueva burbuja de la inteligencia artificial? Veremos los argumentos tanto de quienes creen que las grandes tecnológicas están peligrosamente sobrevaloradas como de quienes piensan que todavía queda mucho recorrido por delante. Analizamos la enorme concentración que existe actualmente en índices como el S&P 500 y el Nasdaq 100, las elevadas valoraciones de las principales compañías tecnológicas y las gigantescas inversiones que empresas como Nvidia, Microsoft o Meta están realizando en inteligencia artificial y centros de datos. También comparamos la situación actual con la burbuja puntocom del año 2000, repasando las diferencias más importantes entre ambos escenarios y viendo qué ocurrió con los inversores que mantuvieron sus posiciones en el Nasdaq 100 durante una de las mayores caídas de la historia. Por último, explico qué haría yo con mi propia cartera en este contexto, por qué vender en pánico suele ser uno de los mayores errores que puede cometer un inversor y cuándo puede tener sentido rebalancear una cartera con demasiada exposición al sector tecnológico.

  • July 27 · 7 min

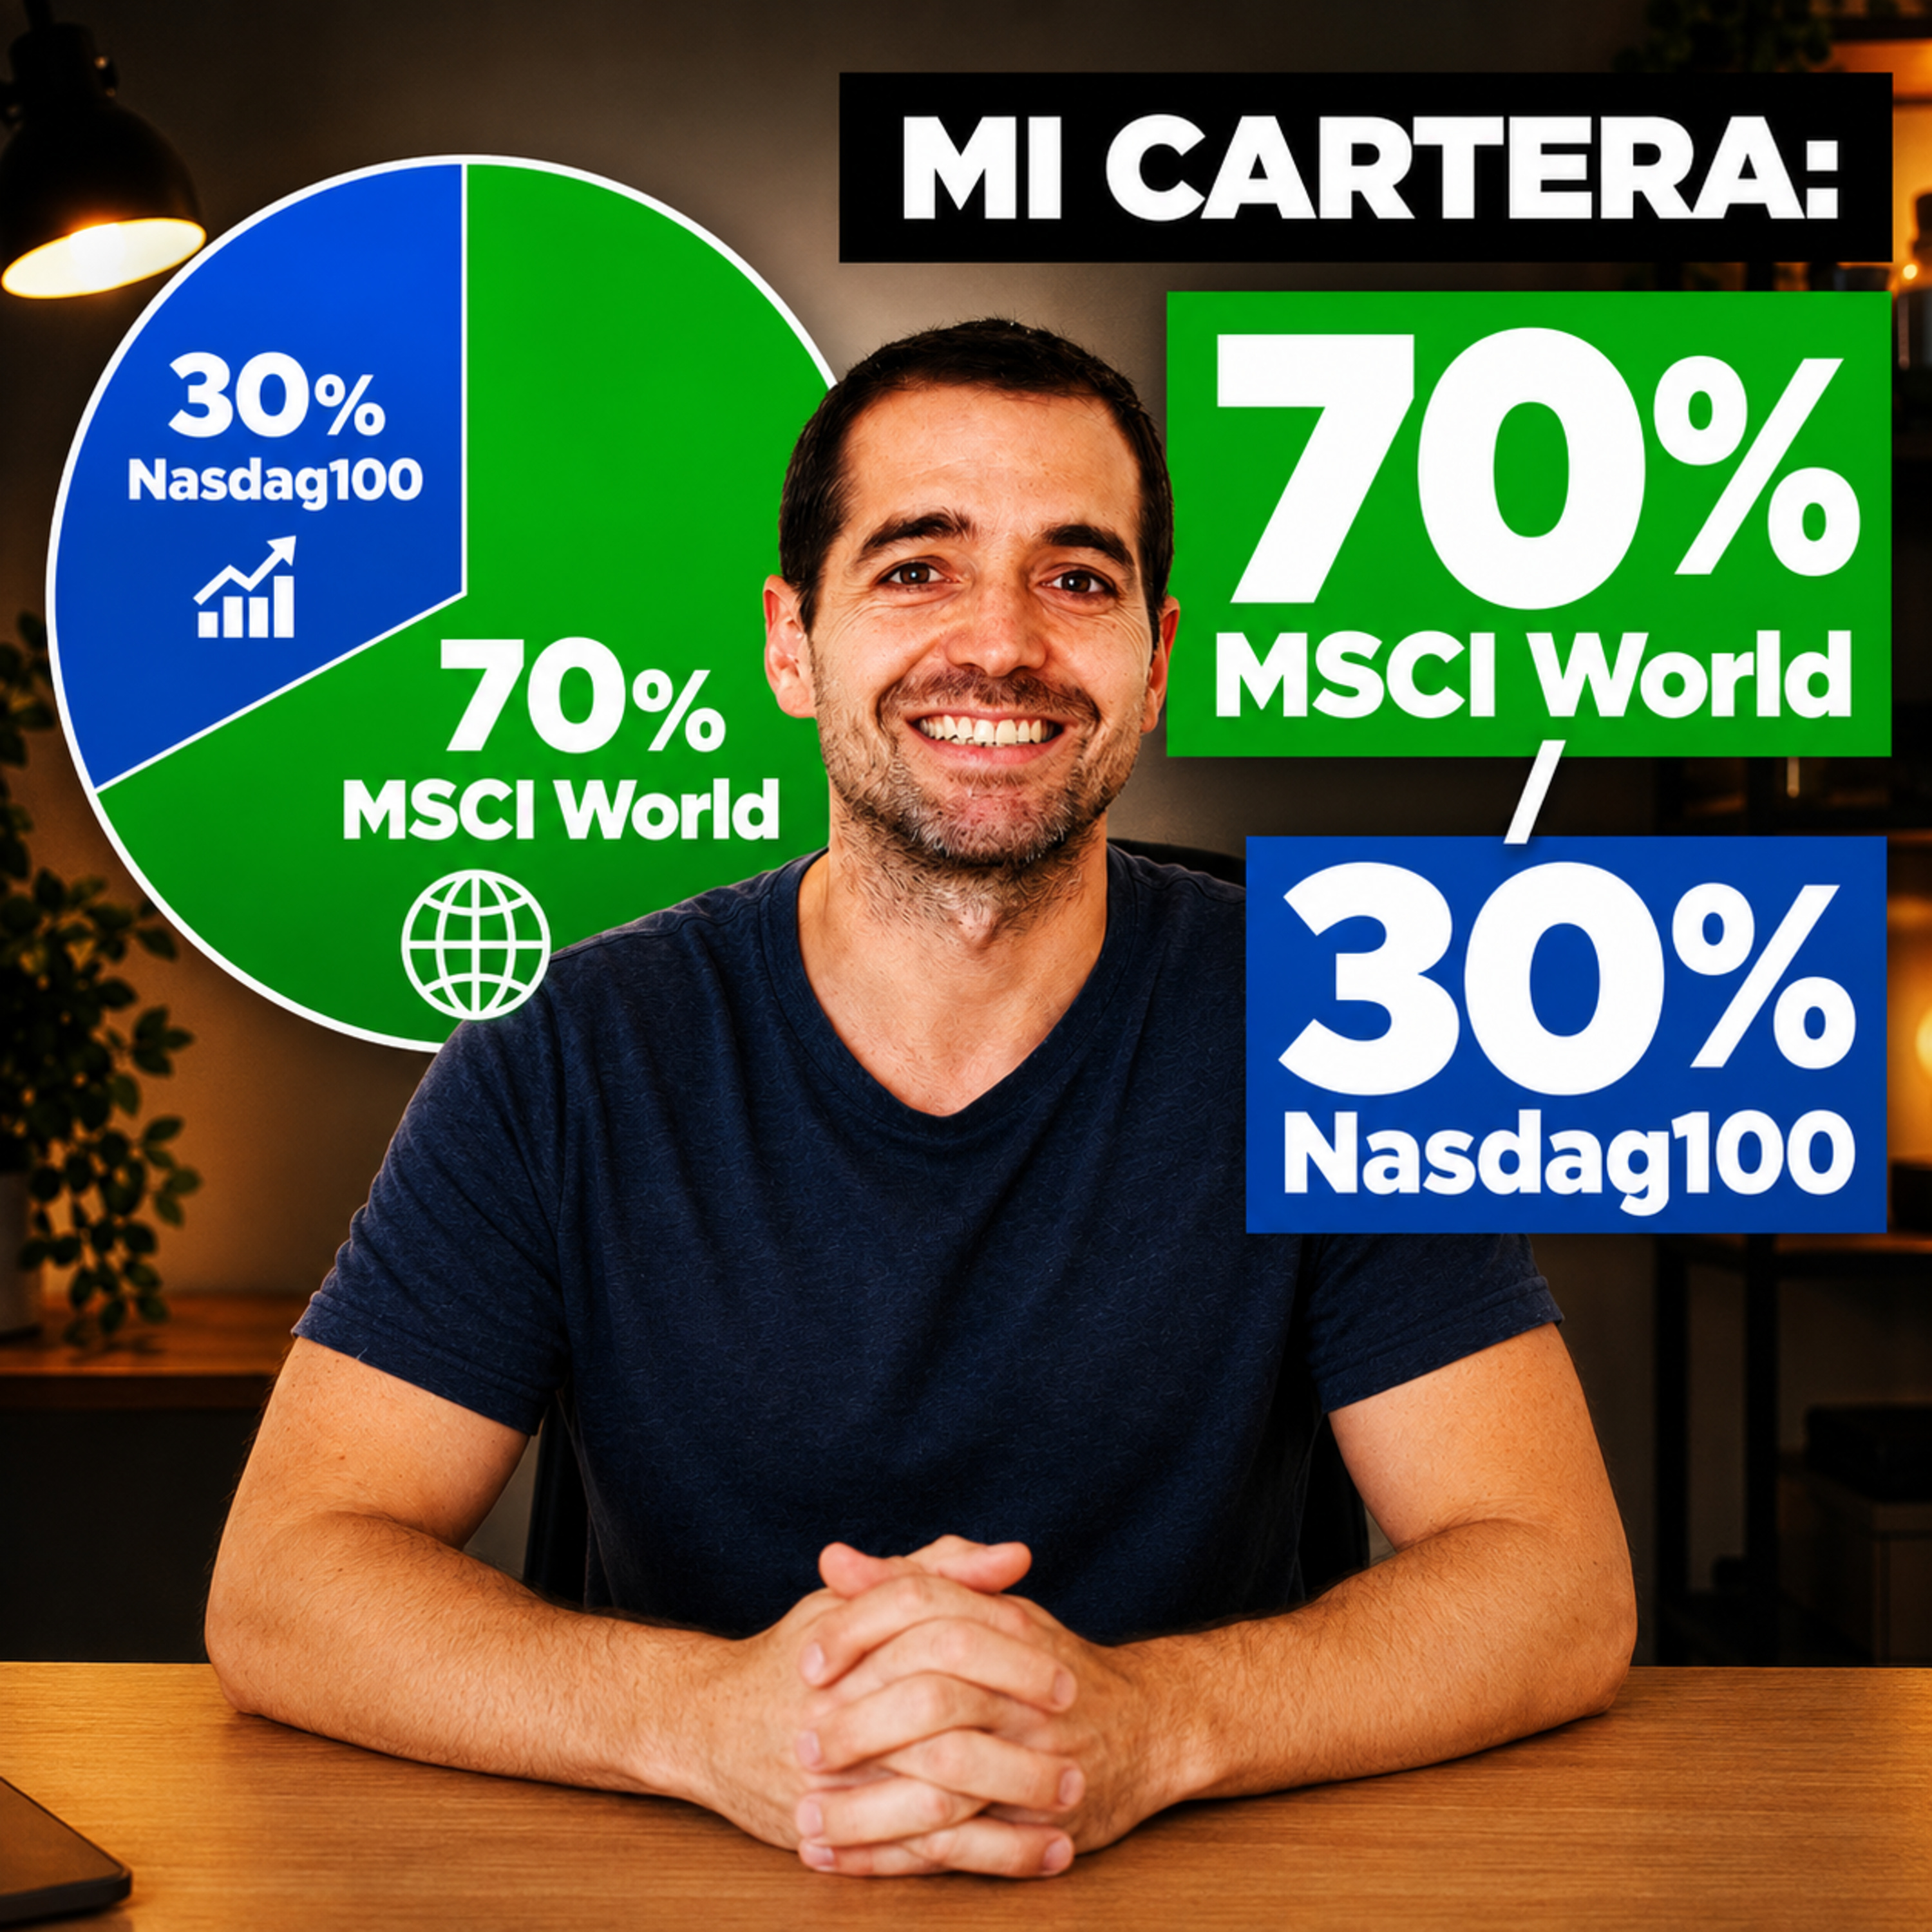
    Cartera para invertir desde cero: 70% MSCI World y 30% Nasdaq100

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:00 – Cartera que construiría si empezara de cero 00:47 – Errores que evitaría desde el primer día 01:55 – Distribución de mi cartera 02:47 – ¿Por qué el MSCI World es la base de la cartera? 03:50 – ¿Por qué añadiría un 30% al Nasdaq 100? 05:43 – ¿Cómo construir la cartera mes a mes? 🎙️ RESUMEN DEL EPISODIO En este episodio te enseño cuál sería exactamente la cartera que construiría si hoy tuviera que empezar a invertir desde cero. Una estrategia sencilla, barata y pensada para mantenerse durante décadas, sin necesidad de elegir acciones individuales ni intentar adivinar cuál será la próxima gran empresa. Analizamos por qué evitaría los errores más habituales de los inversores principiantes, como esperar a que la bolsa caiga, intentar acertar el mejor momento para comprar o construir una cartera excesivamente compleja con decenas de activos diferentes. Después explico por qué mi cartera estaría formada por un 70% en un fondo indexado al MSCI World y un 30% en el Nasdaq 100, cuál es el papel que desempeña cada uno dentro de la estrategia y qué perfil de inversor puede sentirse cómodo con este nivel de riesgo. Por último, veremos cómo construir esta cartera paso a paso mediante aportaciones automáticas, qué haría si tuviera una gran cantidad de dinero para invertir de golpe y por qué la mejor estrategia no es la que parece perfecta sobre el papel, sino la que realmente eres capaz de mantener durante muchos años.

  • July 20 · 7 min

    MSCI World: el mejor fondo indexado y cómo invertir paso a paso

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:00 ¿Por qué el MSCI World es tan rentable? 00:50 ¿Cómo funciona el índice? 01:57 Países y sectores que forman el MSCI World 02:58 El mejor fondo indexado al MSCI World 05:38 Cómo invertir desde 1€ con MyInvestor 🎙️ RESUMEN DEL EPISODIO En este episodio analizamos uno de los índices más importantes para todo inversor: el MSCI World. Descubrirás por qué ha obtenido un 9% anualizado durante las últimas décadas y cómo te permite invertir de forma sencilla en las mejores empresas del mundo. Te explico cómo funciona este índice, por qué las empresas que mejor lo hacen van ganando peso de forma automática y cómo consigues estar invertido en los líderes del futuro sin necesidad de adivinar cuáles serán las próximas grandes compañías. También analizamos en detalle el mejor fondo indexado al MSCI World, explicando sus bajas comisiones, su réplica física, la ventaja fiscal de acumular dividendos y por qué el error de seguimiento es uno de los aspectos más importantes —y menos conocidos— a la hora de elegir un fondo indexado. Por último, comparto mi pantalla y te enseño paso a paso cómo invertir en este fondo utilizando MyInvestor. Verás cómo realizar tu primera inversión desde solo 1€, en apenas unos minutos y sin pagar comisiones por comprar, vender o mantener el fondo.

  • July 13 · 7 min

    La Psicología del Dinero: 8 lecciones de Morgan Housel para invertir mejor

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:40 – La suerte influye más de lo que creemos 01:36 – Aprende cuánto es suficiente 02:22 – Tus experiencias te condicionan 03:12 – El poder del interés compuesto 04:34 – Ganar dinero vs conservarlo 05:13 – Sigue tu estrategia, no otras 06:04 – Saber mucho no te hará rico 06:45 – Ten un margen de seguridad 07:33 – La enseñanza de La Psicología del Dinero 🎙️ RESUMEN DEL EPISODIO En este episodio resumimos La Psicología del Dinero, el bestseller de Morgan Housel que ha cambiado la forma en la que millones de personas entienden el dinero, la inversión y la creación de patrimonio. Descubrirás por qué el éxito financiero depende mucho más de tu comportamiento que de tus conocimientos técnicos. Analizamos ocho de las enseñanzas más importantes del libro: el papel que juega la suerte en el éxito, por qué nunca debes dejarte llevar por la avaricia, cómo tus experiencias personales condicionan tus decisiones de inversión y el enorme poder del interés compuesto cuando le das suficiente tiempo para actuar. También veremos por qué ganar dinero y conservarlo requieren habilidades completamente distintas, cómo evitar el error de copiar la estrategia de otros inversores y por qué tener conocimientos financieros no garantiza obtener buenos resultados si no eres capaz de controlar tus emociones. Por último, hablaremos de la importancia de mantener siempre un margen de seguridad para proteger tu patrimonio frente a los imprevistos y de la idea más importante del libro: invertir bien no consiste en ser un genio, sino en mantener una estrategia sencilla, paciente y sostenible durante décadas. #invertir #educacionfinanciera #psicologiadeldinero #morganhousel #fondosindexados #libertadfinanciera #dinero #finanzaspersonales #interescompuesto #invertiresvivir

  • July 6 · 5 min

    Spotify: Tienes 50 años: ¿vas bien económicamente o vas tarde?

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 01:04 – Las 4 señales de que lo estás haciendo bien financieramente 02:10 – Las 3 señales de alerta que no debes ignorar 03:06 – El caso real de Marcos 04:08 – Cuánto puedes acumular invirtiendo 300€ al mes 05:09 – Lo que realmente importa a los 50 años 05:40 – El error financiero más caro 🎙️ RESUMEN DEL EPISODIO En este episodio desmontamos una de las ideas más dañinas para cualquier inversor: pensar que vas tarde. Descubrirás por qué compararte con las personas que ves en redes sociales puede hacerte sentir que has fracasado, cuando en realidad podrías estar mucho más cerca de tus objetivos financieros de lo que imaginas. Analizamos las cuatro señales reales que indican que estás construyendo patrimonio de forma correcta: disponer de un colchón de emergencia, vivir por debajo de tus posibilidades, mantener tus deudas bajo control y formar parte de los pocos españoles que invierten para hacer crecer su dinero. También repasamos las tres señales de alerta que pueden estar frenando tu progreso financiero y comparto el caso real de Marcos, un miembro de mi comunidad que había ahorrado durante años, pero estaba perdiendo miles de euros en rentabilidad por culpa de los productos que le había vendido su banco. Por último, veremos con números reales cuánto patrimonio puedes llegar a construir invirtiendo 300€ al mes durante 10 y 15 años, cómo cambia el resultado si ya tienes dinero ahorrado y por qué el interés compuesto sigue siendo tu mayor aliado, incluso aunque tengas 50 años y pienses que ya es tarde para empezar. #invertir #educacionfinanciera #libertadfinanciera #dinero #finanzaspersonales #inversiones #ahorro #interescompuesto #fondosindexados #invertiresvivir

  • June 29 · 6 min

    ¿Puedes llegar a 1.000.000€ invirtiendo 300€ al mes? Los números reales

    👉 Consigue la estrategia que me ha dado un 110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: ⁠https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:00 – El conserje que murió con 8 millone 01:00 – La fórmula que crea riqueza 02:40 – Un caso real de Cristina 4:40 – Cuánto dinero acumulas según tu edad 05:50 – La lección de Ronald Read 🎙️ RESUMEN DEL EPISODIO En este episodio analizamos la historia real de Ronald Read, un conserje y empleado de gasolinera que acumuló más de 8 millones de dólares sin tener un gran sueldo ni una empresa de éxito. Su historia demuestra que construir patrimonio no depende tanto de cuánto ganas, sino de cuánto ahorras, inviertes y durante cuánto tiempo mantienes el proceso. Veremos la fórmula financiera más importante de todas. Descubrirás por qué aumentar ligeramente tu tasa de ahorro puede tener un impacto enorme en tu futuro financiero y cuáles son las dos únicas formas de acelerar el proceso. También analizamos el caso real de Cristina, una suscriptora que tenía miles de euros parados en el banco y estaba a punto de cometer un error financiero muy común. Verás cómo una estrategia simple basada en fondos indexados y aportaciones automáticas puede marcar una diferencia enorme a largo plazo. Además, pondremos números reales sobre la mesa para entender cuánto patrimonio puedes acumular invirtiendo 300 € al mes dependiendo de la edad a la que empieces, y cuánto necesitarías invertir cada mes para alcanzar el millón de euros antes de la jubilación. Por último, veremos por qué intentar adivinar cuándo comprar o vender te hará obtener peores resultados, y qué tienen en común las personas que consiguen construir patrimonio de forma consistente durante décadas. #invertir #educacionfinanciera #libertadfinanciera #dinero #finanzaspersonales #inversiones #ahorro #interescompuesto #fondosindexados #invertiresvivir

  • June 22 · 7 min

    Cómo invertir en MyInvestor con 50 años

    👉 Consigue la estrategia que me ha dado un +110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:25 – El problema de tener dinero parado 01:01 – Activo 1: S&P 500 y crecimiento a largo plazo 01:40 – Activo 2: Diversificación global 02:06 – Activo 3: El papel del oro en tu cartera 02:36 – ¿Cómo repartir el peso entre los activos? 04:22 – Cómo comprar tu cartera en MyInvestor 06:50 – El poder del interés compuesto 🎙️ RESUMEN DEL EPISODIO En este episodio te explico cuál sería mi cartera ideal para una persona de 50 años que quiere rentabilizar sus ahorros sin complicarse la vida. Si tienes dinero parado en una cuenta corriente, un depósito o productos que apenas generan rentabilidad, este episodio te ayudará a entender cómo poner ese dinero a trabajar de forma inteligente.Analizamos una cartera sencilla compuesta por tres activos: el S&P 500 para aprovechar el crecimiento de las mayores empresas estadounidenses, un índice global desarrollado excluyendo Estados Unidos para aumentar la diversificacióngeográfica y sectorial, y oro para reducir la volatilidad y proteger el patrimonio en momentos complicados para los mercados. También veremos cómo adaptar la distribución de la cartera según tu tolerancia al riesgo, con ejemplos de carteras agresivas, moderadas y defensivas, y por qué es importante ir ajustándola a medida que te acercas a la jubilación.Por último, te enseño paso a paso cómo comprar estos fondos y ETFs utilizando MyInvestor, una de las plataformas más sencillas para invertir, y descubrirás por qué empezar hoysuele ser mucho más importante que intentar encontrar el momento perfecto para invertir. #invertir #educacionfinanciera #fondosindexados #myinvestor #libertadfinanciera #dinero #finanzaspersonales #inversiones #ahorro #jubilacion #invertiresvivir

  • June 15 · 7 min

    Le ARREGLÉ la cartera a esta inversora de 60 años

    👉 Consigue la estrategia que me ha dado un 110% de rentabilidad en los últimos 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:00 – Perfil de la inversora 02:19 – Error 1: La cartera del banco 03:35 – Error 2: Acciones de Telefónica 04:04 – La Ventaja fiscal 04:55 – Plan de acción recomendado 🎙️ RESUMEN DEL EPISODIO En este episodio analizamos el caso real de Laura, una inversora de casi 60 años que se jubiló anticipadamente y que había acumulado un patrimonio de 300.000 €. A pesar de tener una situación financiera sólida y más de 20 años de experiencia invirtiendo, gran parte de su dinero estaba atrapado en productos bancarios con altas comisiones, una rentabilidad muy baja y sin una estrategia clara detrás. Además, mantenía una gran cantidad de efectivo en cuentas y depósitos que apenas generaban rendimiento. El principal problema estaba en una cartera gestionada por su banco que le cobraba cerca de un 2,5% anual en comisiones entre gestión y costes internos. Durante siete años, esa cartera apenas había obtenido un 25% de rentabilidad, mientras que índices como el S&P500 multiplicaban varias veces ese resultado. A esto se sumaba una posición en acciones de Telefónica que llevaba más de 15 años acumulando pérdidas, un ejemplo perfecto de cómo muchas veces mantener una inversión esperando “un milagro” puede salir muy caro. Para solucionar estos problemas, le propongo una estrategia basada en tres activos sencillos: MSCI World para diversificación global, S&P500 para aumentar la exposición a las empresas líderes de Estados Unidos y oro como activo defensivo para reducir la volatilidad. También se explica cómo aprovechar las pérdidas acumuladas para optimizar la fiscalidad y cómo realizar la transición de forma gradual. La gran lección es que muchas veces no hace falta ahorrar más ni asumir más riesgo: simplemente hay que colocar el dinero en los activos adecuados y dejar que trabaje a tu favor. #finanzaspersonales #invertir #carteradeinversion #msciworld #sp500 #oro #fondosindexados #jubilacion #libertadfinanciera #educacionfinanciera #invertiresvivir

  • June 8 · 6 min

    Evité que 3 personas arruinaran sus inversiones

    👉 Consigue la estrategia que me ha dado un 110% de rentabilidad en 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es/ ⏱️ PARTES DEL EPISODIO 00:26 – Vender porque "el mercado va a caer" 01:31 – Cambiar tu estrategia por una predicción 02:01 – ¿Cómo funciona un préstamo pignorado? 03:10 – Perder más de lo invertido 03:50 – Esperar una caída para invertir 04:36 – El error del market timing 05:30 – ¿Por qué invertir ya? 🎙️ RESUMEN DEL EPISODIO En este episodio analizamos tres errores muy comunes que estaban a punto de cometer tres miembros de mi comunidad de inversión. El primer caso es el de Carlos, que se planteaba vender toda su cartera porque había visto una predicción que anunciaba una caída del 20% en el mercado. El segundo caso es el de un inversor que quería utilizar un préstamo pignorado para aumentar su exposición al mercado. El tercer caso es el de Miguel, que estaba pensando en dejar de invertir porque el mercado se encontraba en máximos históricos. Su intención era esperar una corrección para entrar más barato. El problema es que esa corrección puede tardar años en llegar… y mientras tanto el mercado puede seguir subiendo. A lo largo del vídeo te explico por qué estos tres errores tienen algo en común: intentar adivinar el futuro. La realidad es que los inversores que mejores resultados obtienen a largo plazo no son los que predicen mejor el mercado, sino los que siguen una estrategia clara, mantienen la disciplina y dejan que el tiempo y el interés compuesto hagan su trabajo. La conclusión es sencilla: evita las predicciones, evita el apalancamiento innecesario y evita esperar el momento perfecto. Invertir suele ser mucho más una cuestión de comportamiento que de inteligencia. #invertir #finanzaspersonales #bolsa #sp500 #nasdaq100 #inversion #interescompuesto #educacionfinanciera #libertadfinanciera #warrenbuffett #markettiming #apalancamiento #invertiresvivir

  • June 1 · 6 min

    Haz esto con tu dinero antes de que acabe 2026 (o lo perderás)

    👉 Consigue la estrategia que me ha dado un 110% de rentabilidad en 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es ⏱️ PARTES DEL EPISODIO 00:10 – No dejes el dinero en el banco 01:31 – ¿Dónde invertir el dinero? 02:12 – El poder de invertir cada mes03:15 – ¿En qué activos debo invertir? 03:51 – Por qué la IA cambiará todo 04:46 – Cómo reducir impuestos 05:25 – Los mejores planes indexados 06:00 – Claves para proteger tu dinero 🎙️ RESUMEN DEL EPISODIO En este episodio hablamos de uno de los mayores errores financieros que comete la mayoría de personas: dejar grandes cantidades de dinero paradas en el banco mientras la inflación reduce su valor año tras año. Te explico cómo, en los últimos años, el aumento generalizado de precios ha destruido poder adquisitivo y por qué tener dinero parado puede salir mucho más caro de lo que parece. A partir de ahí, te cuento cuatro acciones concretas que cualquiera puede empezar a aplicar antes de que termine 2026 para proteger y hacer crecer su patrimonio. La primera es sencilla pero fundamental: dejar únicamente el fondo de emergencia en la cuenta bancaria y poner el resto del dinero a trabajar mediante inversiones a largo plazo. La segunda idea es empezar a invertir cuanto antes, aunque sea con cantidades pequeñas. La tercera parte del episodio se centra en la tecnología y la inteligencia artificial como grandes motores económicos de los próximos años. Por último, se habla de una de las herramientas fiscales más desaprovechadas en España: los planes de pensiones indexados. Utilizarlos correctamente puede ayudarte no solo a invertir para el futuro, sino también a reducir considerablemente los impuestos que pagas cada año. La conclusión es clara: no hacer nada con tu dinero tiene un coste enorme. Cada año que pasa con el dinero parado es un año perdido de crecimiento, interés compuesto y libertad financiera. #finanzaspersonales #invertir #inflacion #fondosindexados #etfs #nasdaq100 #inteligenciaartificial #planesdepensiones #interescompuesto #libertadfinanciera #educacionfinanciera #invertiresvivir

  • May 25 · 7 min

    Le ARREGLÉ la cartera a este inversor de 32 años

    👉 Consigue la estrategia que me ha dado un 110% de rentabilidad en 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es ⏱️ PARTES DEL EPISODIO 00:28 – Perfil del inversor 02:28 – Error 1: mal fondo de gestión activa 03:01 – Error 2: exceso de exposición a Europa 04:24 – Error 3: small caps 05:25 – Cómo optimizar la cartera 06:38 – La clave del interés compuesto 🎙️ RESUMEN DEL EPISODIO En este episodio analizamos la cartera real de Mario, un inversor de 32 años que lleva menos de un año invirtiendo, pero que ya ha conseguido construir una base bastante sólida gracias a su disciplina, capacidad de ahorro y mentalidad a largo plazo. La cartera tenía una estructura interesante: SP500, mercados emergentes, Europa, small caps, Bitcoin, oro y algo de renta fija. Sin embargo, había tres errores importantes que estaban limitando su potencial de crecimiento. El primero era un fondo de gestión activa europeo que, aunque tenía sentido dentro de la estrategia, podía sustituirse por un gestor con un historial mucho más sólido y consistente batiendo al mercado. El segundo problema era la exposición al mercado europeo. Aunque muchas personas creen que así diversifican mejor, la realidad es que Europa lleva años perdiendo peso económico frente a Estados Unidos y otros mercados emergentes. El tercer error era el exceso de diversificación en small caps, sacrificando demasiada rentabilidad potencial frente a índices tecnológicos como el Nasdaq 100, que históricamente ha generado retornos mucho más altos. La conclusión del episodio es clara: muchas veces no necesitas rehacer toda tu cartera, solo eliminar aquello que reduce tu rentabilidad y simplificar tu estrategia para dejar que el tiempo haga el trabajo. #finanzaspersonales #invertir #carteradeinversion #nasdaq100 #sp500 #msciworld #oro #bitcoin #interescompuesto #libertadfinanciera #educacionfinanciera #invertiresvivir

  • May 18 · 7 min

    5 carteras de inversión mejores que la tuya

    👉 Consigue la estrategia que me ha dado un 110% de rentabilidad en 3 años suscribiéndote gratis a mi newsletter: https://invertiresvivir.es ⏱️ PARTES DEL EPISODIO 00:00 – Cómo distribuir tu dinero 01:27 – Invierte en un solo fondo 02:17 – La cartera de Warren Buffett 03:41 – La cartera de Jack Bogle 04:22 – La cartera de Ray Dalio 05:30 – La más avanzada 06:13 – Escoge tu cartera ideal 🎙️ RESUMEN DEL EPISODIO En este episodio repasamos cinco de las carteras de inversión más populares y efectivas para construir patrimonio a largo plazo sin necesidad de complicarse ni pasar horas analizando empresas. La primera cartera es la más simple: invertir el 100% en un fondo indexado global como el MSCI World. Una estrategia sencilla, barata y muy difícil de batir a largo plazo, ideal para quienes empiezan desde cero o quieren invertir sin estrés. Después aparecen estrategias más avanzadas como la cartera Buffett (90% renta variable + 10% renta fija), la cartera de tres fondos de Jack Bogle, la cartera todoterreno de Ray Dalio y una cartera enfocada en generar ingresos pasivos mediante dividendos y crecimiento. A lo largo del episodio también se explica por qué la mayoría de fondos activos no baten al mercado, cómo influye la psicología cuando la bolsa cae y por qué la simplicidad suele generar mejores resultados que las estrategias complejas. La conclusión es clara: no necesitas encontrar la inversión perfecta, necesitas una estrategia sencilla que puedas mantener durante años. Porque el mayor error no es elegir mal… es no hacer nada con tu dinero. #finanzaspersonales #invertir #carteradeinversion #msciworld #sp500 #nasdaq100 #raydalio #warrenbuffett #fondosindexados #interescompuesto #libertadfinanciera #educacionfinanciera #invertiresvivir

Showing 1–20 of 27 episodes